moneyfeel.it
Ocado |
Il miracolo contabile deriva principalmente dalla valutazione della joint venture con Marks & Spencer, che ha contribuito con ben 783 milioni di sterline al risultato. Una manovra di deconsolidamento che ha permesso al gruppo di rimuovere dalle proprie carte una partnership problematica, trasformandola in una plusvalenza straordinaria.
La divisione tecnologica, il cuore pulsante di Ocado, ha generato un EBITDA di 73 milioni, superando le aspettative degli analisti. Un risultato positivo per un’azienda che ha investito miliardi nello sviluppo di magazzini automatizzati per la spesa online. Tuttavia, la domanda per nuove installazioni rimane debole, suggerendo una fase di consolidamento prima di una possibile ripresa della crescita.
Ora che Ocado ha scaricato il consolidamento su M&S, può vantare un bilancio più pulito e profitti contabili sostanziosi. Il CFO Stephen Daintith sottolinea che il business è “il doppio delle dimensioni del 2019“, una crescita impressionante che però non si riflette ancora in una redditività operativa convincente.
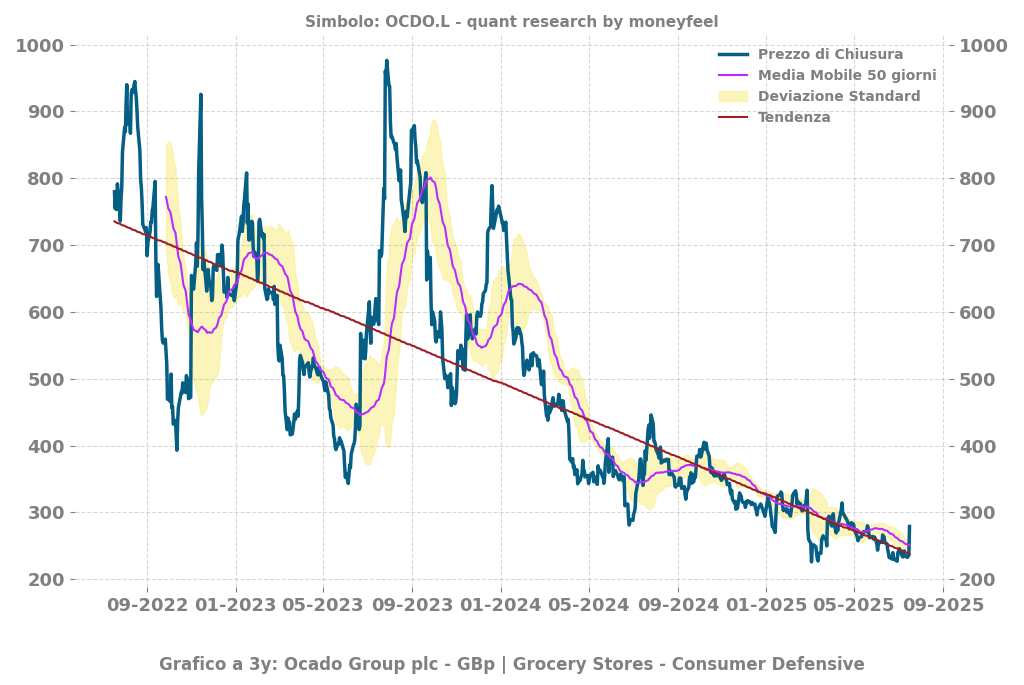
Dal punto di vista fondamentale, Ocado Group potrebbe trovarsi a un punto di svolta, con indicatori che suggeriscono una possibile inversione di tendenza dopo anni di espansione senza profittabilità. Al 17 Luglio 2025, il titolo quota 2,79£, evidenziando multipli di valutazione storicamente bassi: un EV/Revenue di appena 0,84x contro una mediana settoriale di 0,55x, un livello che incorpora ancora notevole scetticismo ma offre potenziale di rivalutazione in caso di miglioramento operativo.
Particolarmente incoraggiante è il trend dell’EBITDA, in progressivo miglioramento con un valore LTM di 97,10 milioni di sterline e proiezioni NTM di 241,75 milioni, che suggeriscono un possibile raggiungimento del break-even operativo nei prossimi trimestri. Questa traiettoria positiva è confermata anche dal miglioramento del cash burn, con il free cash flow negativo che si sta riducendo da -441,74 milioni a -241,51 milioni su base annua, un progresso del 45% che indica una maggiore disciplina negli investimenti.
Quadro Valutativo Ocado Group plc – 17/07/2025
Valutazioni di Mercato
| Indicatore | Valore Attuale | Trend vs Q4 2024 | Note |
|---|---|---|---|
| Prezzo Corrente | £2,36 | ↓ -25.3% | Calo significativo nell’ultimo trimestre |
| Market Cap | £1,97B | ↓ -24.1% | Capitalizzazione in forte contrazione |
| Enterprise Value | £2,92B | ↓ -23.7% | Debito significativo rispetto alla capitalizzazione |
Multipli Forward (NTM)
| Indicatore | Valore | Media Settore | Posizionamento |
|---|---|---|---|
| P/E | Negativo (-7,29x) | 14,03x (mediana) | Non confrontabile (perdita operativa) |
| EV/EBITDA | 12,08x | 6,90x (mediana) | +75.1% vs competitors |
| EV/Sales | 0,84x | 0,55x (mediana) | +52.7% vs competitors |
Rendimento e Cash Flow
| Indicatore | Valore | Trend vs Q1 2025 | Note |
|---|---|---|---|
| Dividend Yield Forward | 0,0% | Stabile | Nessun dividendo previsto |
| Free Cash Flow Yield | -7,1% | ↓ +0.0% | Cash burn stabile nel trimestre |
| NTM Free Cash Flow | -£139,70M | ↑ +15.1% | Miglioramento nella generazione di cassa |
Target Price Analisti
| Indicatore | Valore | Coverage | Note |
|---|---|---|---|
| Target Medio | £2,82 | 13 analisti | +19.5% vs prezzo attuale |
| Target Mediano | £2,60 | – | +10.2% vs prezzo attuale |
| Target Massimo | £4,00 | – | +69.5% potenziale |
| Target Minimo | £1,80 | – | -23.7% potenziale |
Raccomandazioni Analisti
| Rating | Numero | % sul Totale | Trend vs Q4 2024 |
|---|---|---|---|
| Buy | 3 | 21.4% | ↓ -1 |
| Outperform | 1 | 7.1% | Stabile |
| Hold | 4 | 28.6% | Stabile |
| No Opinion | 1 | 7.1% | Stabile |
| Underperform | 3 | 21.4% | Stabile |
| Sell | 2 | 14.3% | Stabile |
Metriche Operative Forward
| Indicatore | Valore | Trend vs Q4 2024 | Note |
|---|---|---|---|
| NTM Total Enterprise Value / Revenues | 0,84x | ↓ -38.7% | Forte riduzione |
| NTM Price / Sales (P/S) | 0,57x | ↓ -42.4% | Forte contrazione |
| NTM Total Enterprise Value / EBITDA | 12,08x | ↓ -48.4% | Miglioramento significativo |
| NTM Total Enterprise Value / EBIT | -14,09x | ↑ +25.2% | Peggioramento (EBIT negativo) |
| NTM Price / Normalized Earnings (P/E) | -7,29x | ↑ +26.1% | Perdita attesa in riduzione |
| NTM Market Cap / Free Cash Flow | -14,10x | ↑ +19.5% | Deterioramento del cash flow ratio |
Confronto con Principali Competitor
| Azienda | EV/Sales | EV/EBITDA | P/E Forward |
|---|---|---|---|
| Ocado Group plc | 0,84x | 12,08x | -7,29x |
| Tesco PLC | 0,50x | 7,63x | 14,70x |
| Maplebear Inc. (Instacart) | 2,94x | 10,46x | 15,65x |
| Marks and Spencer Group plc | 0,59x | 6,16x | 13,35x |
| J Sainsbury plc | 0,30x | 4,57x | 12,80x |
Fonte: moneyfeel research | Data: 17/07/2025
Il valore contabile per azione di 1,44£ e quello tangibile di 0,65£ offrono un supporto valutativo significativo, con un P/BV di 1,63x che risulta il più basso degli ultimi sei trimestri. Il rapporto EV/EBITDA forward di 12,08x, sebbene superiore alla mediana dei competitor (6,90x), appare giustificato dal posizionamento tecnologico distintivo dell’azienda nel panorama retail.
Il consensus degli analisti, con 4 raccomandazioni positive su 13 totali e un target price medio di 2,82£, suggerisce un potenziale apprezzamento del 19,9%, mentre il target massimo di 4,00£ indica un possibile upside del 43% negli scenari più favorevoli. La combinazione di valutazioni compresse, miglioramento dei margini operativi e potenziale accelerazione nell’adozione della tecnologia proprietaria da parte di retailer globali, specialmente nel mercato statunitense, potrebbe finalmente trasformare Ocado da una promessa tecnologica in un business sostenibile e redditizio. Un titolo che, per questo, vale la pena seguire con attenzione.