moneyfeel.it
In Francia, il delicato equilibrio tra politica ed economia si sta spezzando. Il governo guidato da Michel Barnier si trova a un bivio, la manovra da 60 miliardi di euro in tagli alla spesa e aumenti delle tasse, non ha il sostegno parlamentare, e i mercati iniziano a mostrare segnali di nervosismo sempre più evidenti.
Mercoledì, il premio al rischio richiesto dagli investitori per detenere il debito francese ha raggiunto 88 punti base, il livello più alto dal 2012, a riprova delle preoccupazioni per il bilancio del Paese. Non fa eccezione il CAC 40 |

Il partito di destra Rassemblement National, guidato da Marine Le Pen, ha minacciato una mozione di sfiducia qualora il governo non dovesse accogliere le sue richieste e un’eventuale bocciatura potrebbe innescare una “tempesta perfetta”, aggravando ulteriormente le difficoltà economiche del Paese. Il timore è che l’incertezza politica possa innescare una nuova fase di instabilità, con effetti imprevedibili.
Il mercato obbligazionario ha registrato la più lunga serie di ribassi dal 2022, e gli analisti non escludono che lo spread possa raggiungere i 100 punti base in poco tempo. I dati economici non aiutano a rasserenare il clima: Mercoledì, la fiducia dei consumatori per il mese di Novembre ha subito un calo inatteso, un evidente segnale delle persistenti difficoltà che colpiscono le famiglie francesi. E pensare che il tasso a dieci anni della tanto vituperata Grecia è sceso al 3,04% allineandosi al rendimento transalpino pari al 3.02%. Ricordiamo che un rendimento più elevato significa un maggiore premio richiesto dagli investitori per avere un bond nel proprio portafoglio che compensa i possibili rischi di insolvenza dell’emittente.
Non va meglio sul fronte azionario. Il CAC 40 ha perso quasi il 6% dall’inizio dell’anno, mentre l’EuroStoxx50 ha guadagnato il 5%. Tra i titoli più penalizzati ci sono i colossi finanziari con giganti come BNP Paribas |
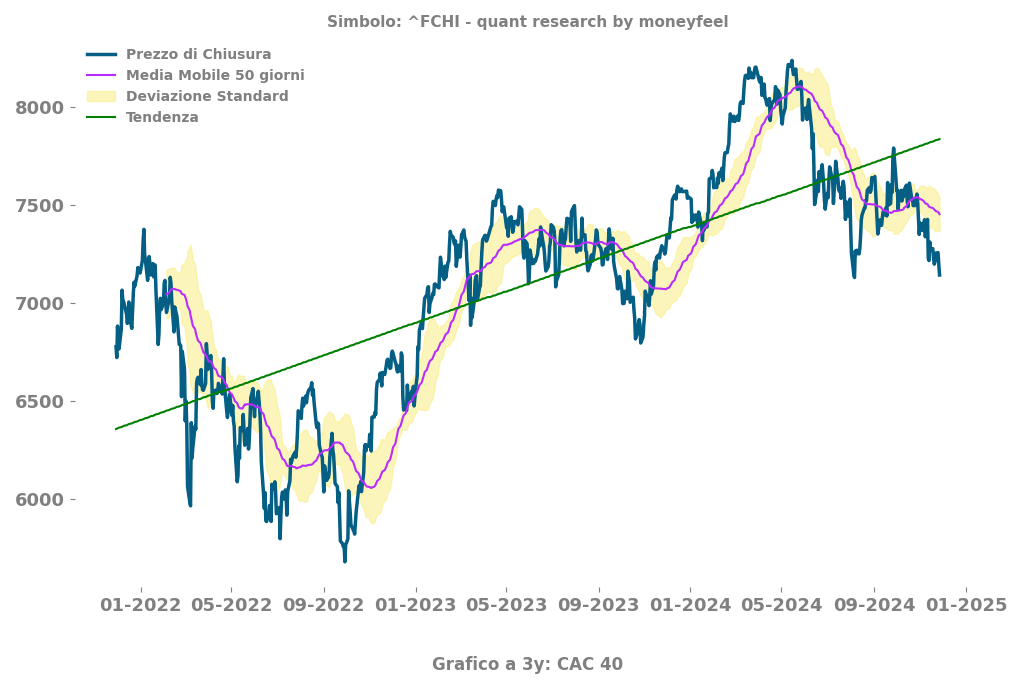
A complicare il quadro, Venerdì è attesa la revisione del rating del debito sovrano da parte di S&P Global. Gli investitori temono che un eventuale declassamento possa accentuare le vendite sui titoli francesi e aumentare i costi di finanziamento. Secondo Evelyne Gomez-Liechti, strategist di Mizuho International, il momento è difficile: “L’appetito per gli OAT è molto basso, e la pressione ribassista sembra avere ancora spazio per crescere.”
La Francia si trova in un punto di svolta. Un fallimento del governo potrebbe non solo paralizzare il Paese, ma anche avere ripercussioni sull’intera eurozona, Italia in primis.