


 moneyfeel.it
La turbolenza nei mercati finanziari europei persiste dopo le elezioni per l’Europarlamento. Nonostante le previsioni, l’incertezza politica in Francia, dovuta alla convocazione di elezioni anticipate da parte del presidente Emmanuel Macron, ha invertito la tendenza positiva che aveva caratterizzato l'inizio dell'anno. Gli operatori sperano che la volatilità si plachi dopo il secondo turno delle elezioni francesi, previsto per il 7 Luglio. Venerdì, le borse europee hanno registrato vendite massicce: Parigi ha perso il 2.66%, Francoforte l'1,44% e Milano ha subito un calo del 2,81%, raggiungendo i minimi da quasi due mesi.
Le vendite hanno colpito duramente i titoli del settore finanziario e automobilistico, influenzati anche dai nuovi dazi sui produttori cinesi. Stellantis, ad esempio, ha visto una diminuzione del 4.27% nonostante la conferma degli obiettivi per il 2024 e una migliore politica dei dividendi.

Leonardo ha chiuso la settimana con un calo del 12,04%, segnando la performance peggiore del listino italiano. Monte dei Paschi di Siena, Bper e UniCredit hanno anch’essi subito ribassi significativi, scendendo rispettivamente del 10.88%, 11.11% e 10.85%. Banco BPM ha registrato una perdita del 9,54% a fine settimana.
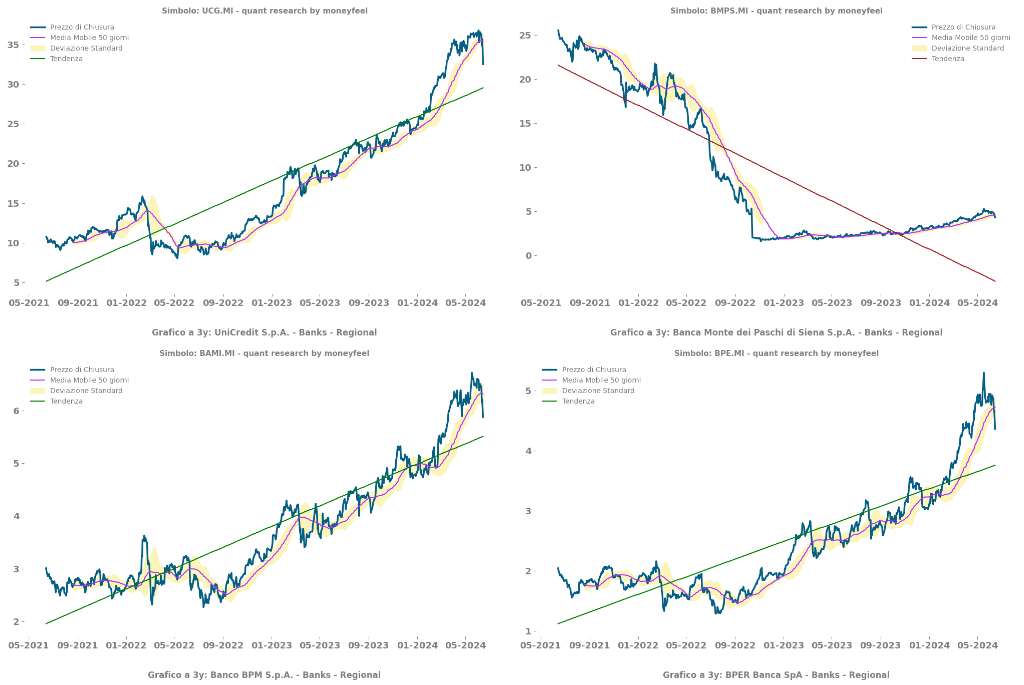
Nel frattempo, Wall Street non ha fornito il supporto sperato, con dati deboli sui prezzi alla produzione negli Stati Uniti per Maggio, all'indomani della riunione della Federal Reserve.
Gli analisti di Morgan Stanley sottolineano la difficoltà di prevedere i risultati delle elezioni francesi a doppio turno e teme che i titoli esposti a cambiamenti politici continueranno a soffrire finché non saranno disponibili dati definitivi. Tuttavia, la banca rimane ottimista sull'azionario europeo nel suo complesso e prevede che i rischi legati alle elezioni transalpine siano specifici per titoli e settori.
Anche nel mercato obbligazionario la situazione è tesa. Il Btp decennale è rimasto sotto il 4%, mentre lo spread con il Bund è salito a 156 punti base, a causa della rotazione verso i titoli tedeschi in un contesto di avversione al rischio.
La volatilità ha avuto effetti negativi sulle casse del Tesoro italiano, che in settimana ha collocato titoli a medio-lungo termine per 9 miliardi di euro a condizioni meno favorevoli rispetto alle aste precedenti. I BTP triennali sono stati venduti al 3,47% (+15bp), i settennali al 3,72% (+20), i 15 anni al 4,27% (+12) e i trentennali al 4,39%.
L’incertezza politica in Francia ha minato la fiducia del mercato sulla politica fiscale, colpendo prima i titoli di Stato francesi e poi quelli degli altri Paesi periferici. Questo rappresenta un ostacolo significativo per la riduzione del costo del debito italiano dopo il rincaro del 2023. Una risposta rapida e decisa da parte dei governi e delle istituzioni finanziarie è essenziale per stabilizzare i mercati e ripristinare la fiducia degli investitori.


