 moneyfeel.it
Lo spread OAT-Bund chiude a 77 punti base, mentre il decennale francese scambia al 3,34%. Il dato di per sé racconta poco: parliamo di un premio di rischio ancora contenuto per la seconda economia dell'eurozona. Quello che davvero inquieta i mercati è il calendario: 20 Ottobre S&P, seguita da Moody's quattro giorni dopo. Due date che potrebbero trasformare un problema di percezione in una crisi di liquidità.

Fitch ha già tagliato la Francia da AA- ad A+, e questo basta per accendere la spia rossa. Se anche Moody's o S&P dovessero abbassare il rating, Parigi si ritroverebbe con due agenzie su tre che la collocano nella fascia inferiore di qualità creditizia. Non è una questione teorica: esistono fondi che per statuto possono detenere solo titoli con rating medio AA- o superiore. E quando parliamo di Francia, parliamo di tremila miliardi di euro di debito in circolazione.
La matematica dei downgrade è spietata. BlackRock e Vanguard gestiscono prodotti con vincoli strettissimi sulla qualità media del portafoglio. Se il rating scende sotto la doppia A, questi veicoli potrebbero essere costretti a vendere gli OAT. Non per scelta strategica, ma per obbligo contrattuale. E quando un fondo passivo deve alleggerire una posizione da centinaia di milioni, il mercato lo sente subito.
La Francia ha previsto un'emissione record di 300 miliardi di debito nel 2026, contro i 285 miliardi di quest'anno. Il timing non potrebbe essere peggiore. Un downgrade che innesca vendite forzate proprio mentre il Tesoro deve piazzare volumi enormi rischia di creare una spirale: rendimenti più alti, costo del debito in salita, conti pubblici ancora più difficili da sistemare. Lo spread OAT-Bund ha già toccato gli 85 punti base da Ottobre, livelli visti l'ultima volta durante la crisi dei debiti sovrani del 2012.
I mercati guardano i numeri e non trovano conforto. Deficit al 5,5%, debito al 112% del PIL. Parigi promette di rientrare sotto il 3% entro il 2029, ma servono riforme strutturali che l'attuale frammentazione politica rende quasi impossibili. Moody's ha motivato il downgrade proprio citando la frammentazione politica come ostacolo al consolidamento fiscale. Il premier Lecornu ha già dovuto sospendere la riforma delle pensioni per evitare la caduta del governo: ogni passo verso il rigore costa consenso, ogni concessione allontana il pareggio.
L'ironia della storia è che l'Italia, per anni vista come il malato cronico d'Europa, oggi viaggia su binari opposti. Il BTP decennale rende il 3,11% contro il 3,02% dell'OAT francese. Lo spread BTP-OAT si è praticamente azzerato. Nel 2012 il differenziale Italia-Francia superava i 400 punti base. Oggi siamo sotto i 20 punti. Fitch ha promosso l'Italia a BBB+ proprio mentre bocciava la Francia. I mercati obbligazionari hanno memoria lunga, ma anche un pragmatismo feroce: conta chi riduce il deficit, non chi ha la bandiera giusta.

L'European Financial Stability Facility potrebbe risentire di un downgrade francese, visto che Parigi è il secondo garante del fondo. Anche agenzie e sub-sovrani francesi come CADES e Unédic, che godono della garanzia implicita dello Stato, vedrebbero aumentare i loro costi di finanziamento. L'effetto domino non si ferma ai confini nazionali.
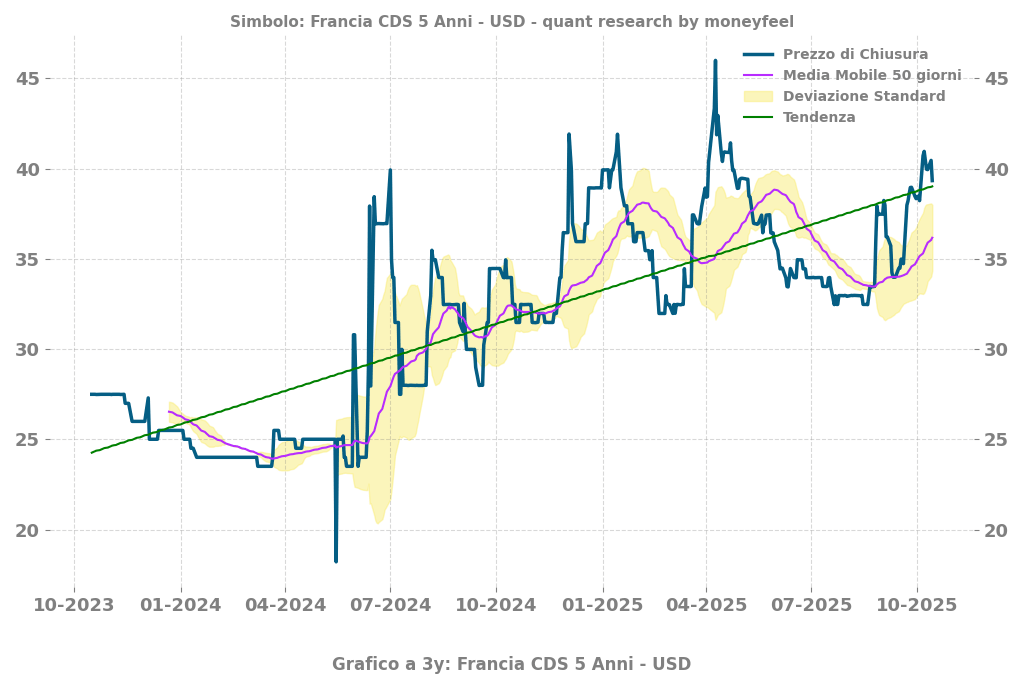
La vera domanda non è se la Francia resterà investment grade. La questione è capire quanto velocemente i rendimenti degli OAT convergeranno verso quelli italiani, o peggio. I credit default swap Francia a cinque anni scambiano già a 38 punti base, praticamente allineati alla Spagna che pure ha un rating inferiore di due gradini. Il mercato ha già emesso il suo verdetto, indipendentemente da quello che diranno le agenzie.
Gli asset manager con mandati più flessibili possono ancora decidere se restare esposti. Quelli vincolati da regole rigide no. Per la Francia, il momento della verità si chiama 24 Ottobre. Dopo quella data, sapremo se il downgrade resterà un evento di mercato gestibile o se diventerà il primo atto di una riscrittura delle gerarchie obbligazionarie europee.